
Ciudad de México.
La reforma a la Ley del Impuesto sobre la Renta (ISR), aprobada por la Cámara de Diputados con 349 votos a favor y 92 en contra, abrió un nuevo frente de preocupación para la industria mexicana. Mientras el dictamen incorpora excepciones fiscales para determinadas operaciones automotrices y de comercialización de combustibles, la Cámara Nacional de la Industria de Transformación (CANACINTRA) advierte que otras disposiciones podrían elevar la presión tributaria sobre empresas manufactureras, particularmente aquellas con altos costos operativos, márgenes reducidos y necesidades constantes de inversión.
El organismo empresarial considera necesario que la política fiscal fortalezca la recaudación sin comprometer la capacidad productiva ni la generación de empleos. En ese sentido, plantea que las autoridades distingan entre la evasión fiscal y la actividad empresarial legítima, pues una facturación elevada no necesariamente representa mayores utilidades ni una mayor capacidad contributiva.
Diputados aprueban excepciones para automotrices y comercializadores de combustibles
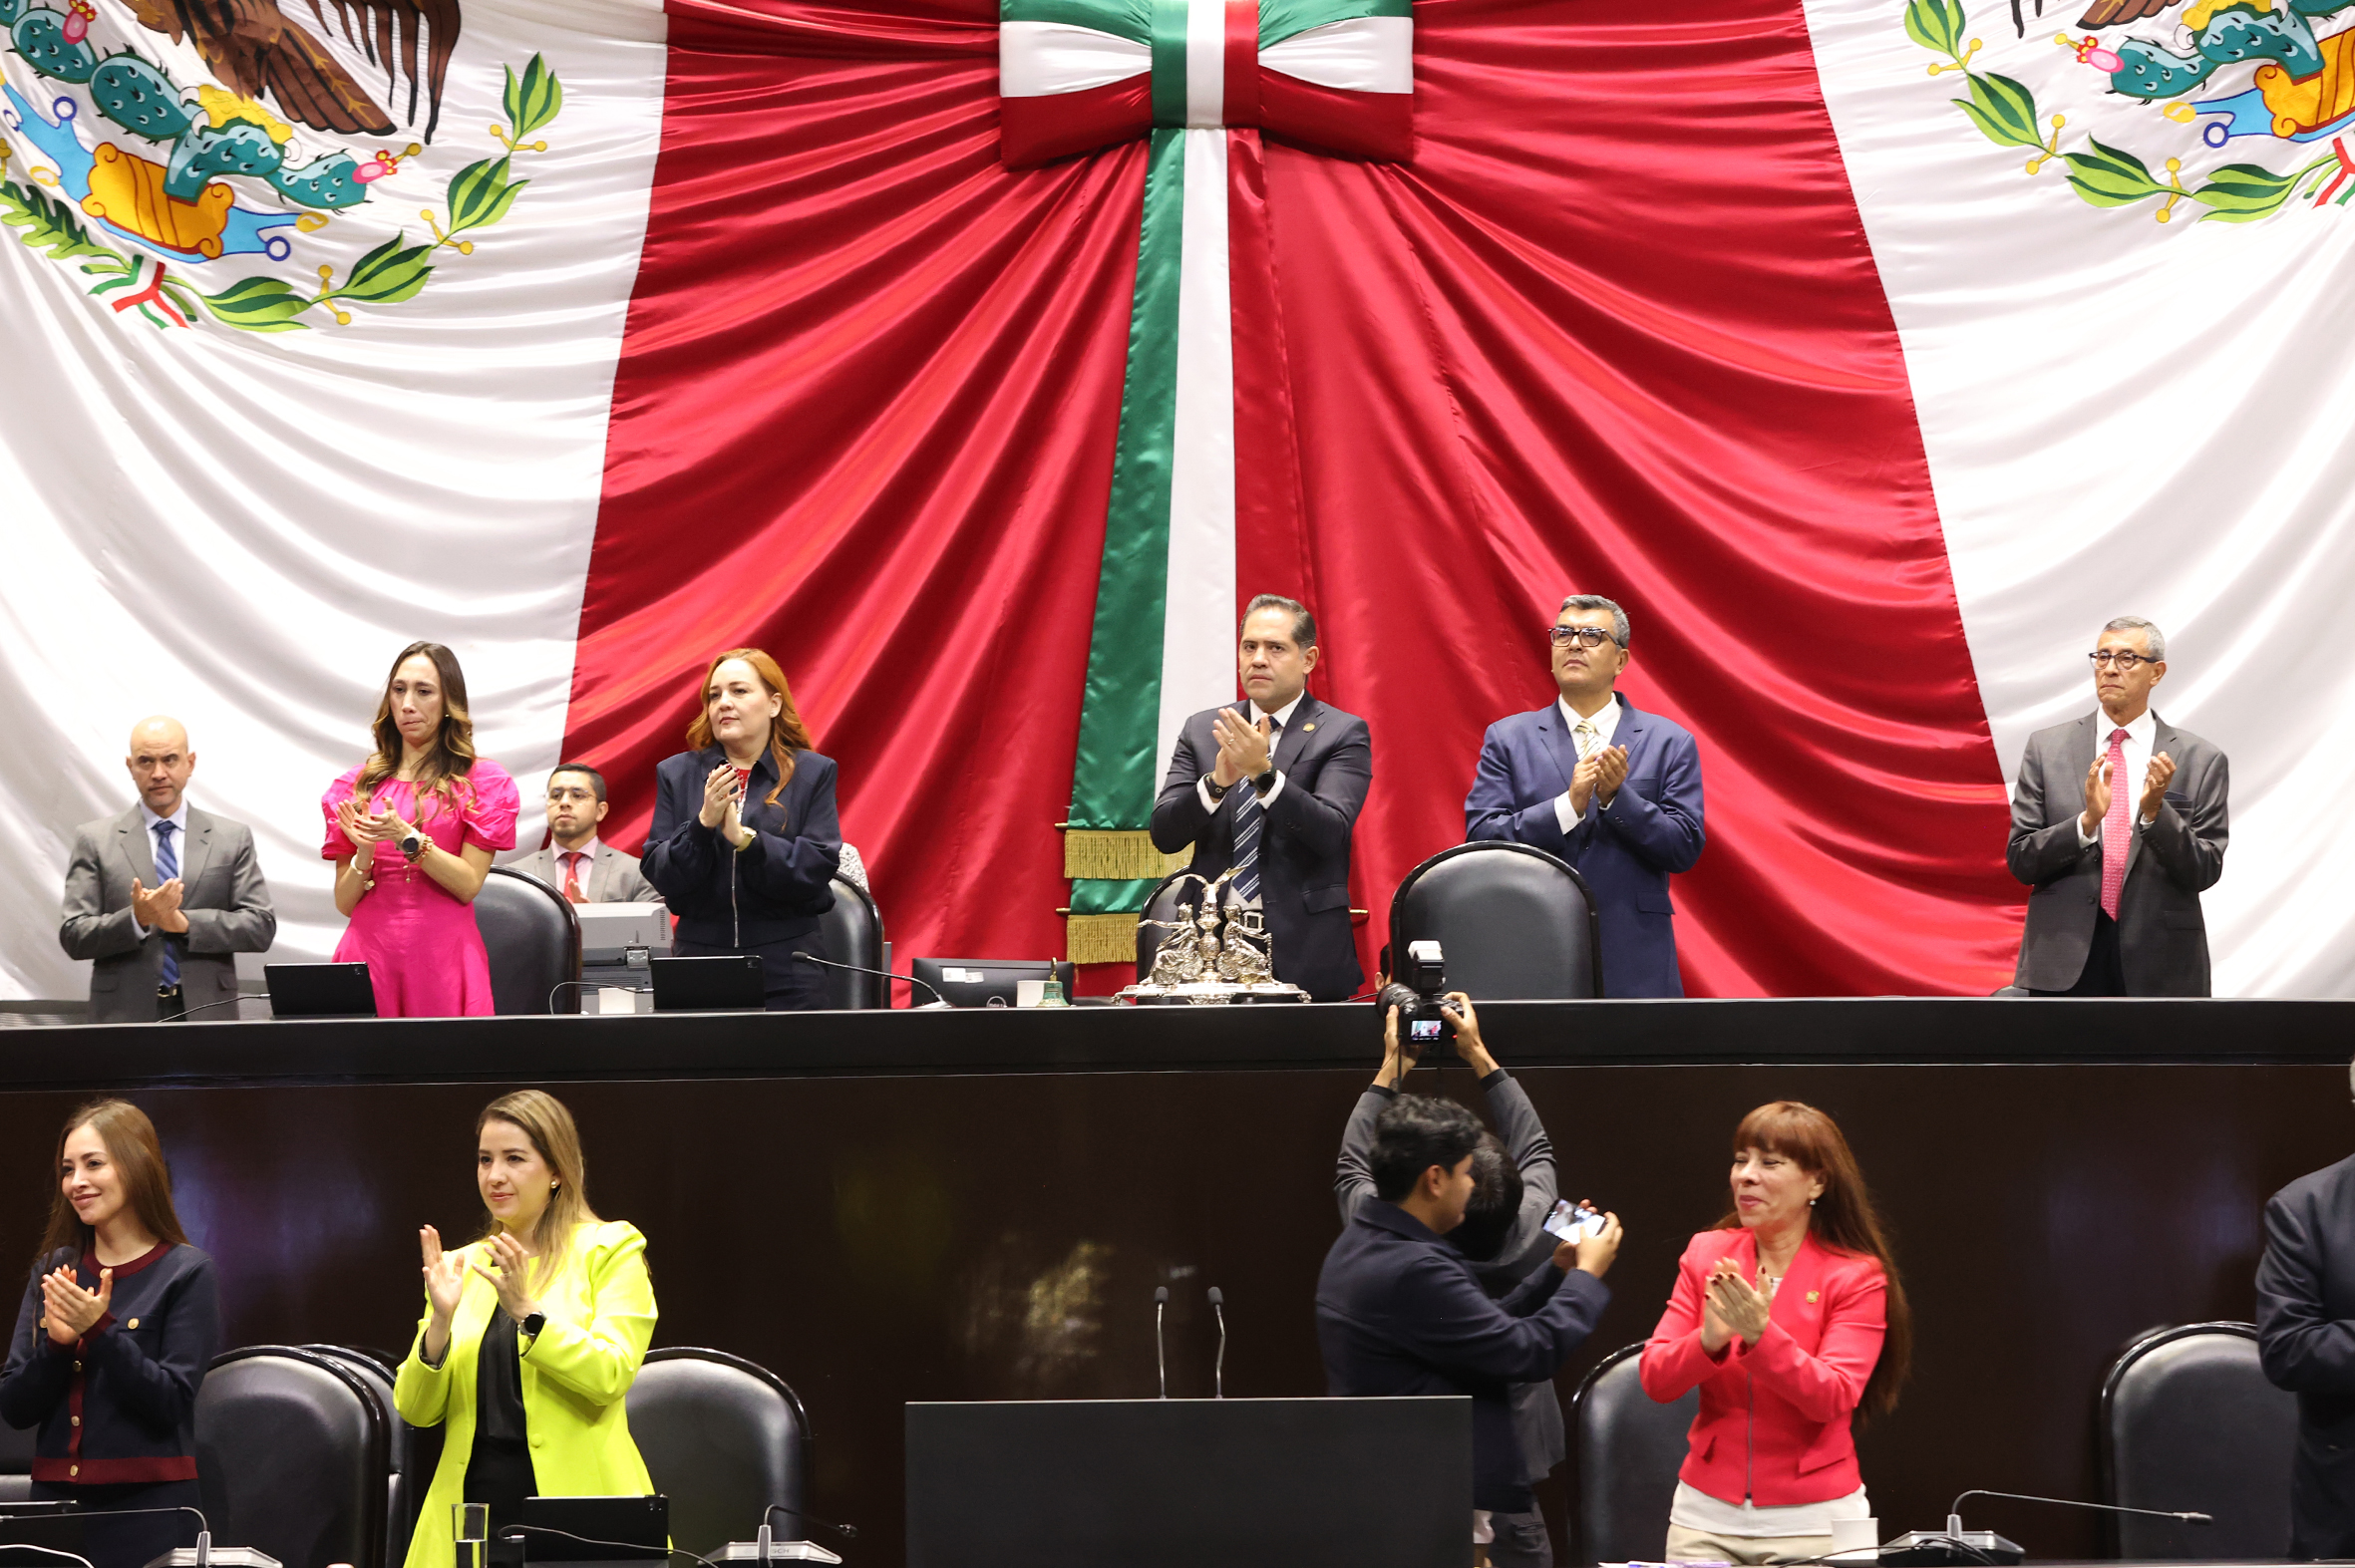
En la sesión legislativa, la Cámara de Diputados aprobó, en lo general y particular, la minuta devuelta por el Senado que modifica la fracción III y adiciona la fracción IX del artículo 78-E de la Ley del ISR. El documento fue avalado con 349 votos a favor y 92 en contra, sin abstenciones, y remitido al Ejecutivo Federal para sus efectos constitucionales.
La modificación a la fracción III establece una excepción para quienes realicen operaciones de maquila conforme al artículo 182 de la Ley del ISR, así como para empresas que operen bajo una autorización de establecimiento de depósito fiscal destinada al ensamble y fabricación de vehículos, conforme al artículo 121, fracción IV, de la Ley Aduanera. La excepción contempla una salvedad para los ingresos derivados de la enajenación de mercancías en territorio nacional.
Por su parte, la nueva fracción IX incorpora a quienes desarrollen actividades de expendio al público, distribución o comercialización de gasolinas y diésel, siempre que cuenten con el permiso correspondiente previsto en la Ley del Sector Hidrocarburos.
De acuerdo con el dictamen de la Comisión de Hacienda y Crédito Público, la inclusión de la industria automotriz terminal responde a las operaciones de empresas que introducen mercancías al país bajo el régimen de depósito fiscal para ensamblar y fabricar vehículos nuevos, cuyos productos posteriormente pueden extraerse para su retorno al extranjero.
Límites a deducciones y pérdidas fiscales generan preocupación
Sin embargo, el alcance de la reforma va más allá de las excepciones sectoriales. Entre los cambios señalados por CANACINTRA destacan los límites a las deducciones para personas morales con ingresos superiores a 50 millones de pesos y las restricciones para aplicar pérdidas fiscales de ejercicios anteriores, hasta por el 50% de la utilidad fiscal.
Para el sector industrial, estas disposiciones pueden representar una presión adicional, especialmente en empresas que registran elevados costos de producción, requieren capital de trabajo y mantienen inversiones permanentes en maquinaria, tecnología, capacitación y expansión de operaciones.
Además, la Cámara advierte una posible diferencia de condiciones dentro de las propias cadenas de valor. Mientras determinadas operaciones de ensamble, fabricación de vehículos y maquila bajo los supuestos previstos cuentan con excepciones, las empresas proveedoras de autopartes y otros componentes podrían enfrentar restricciones fiscales, aun cuando su producción sea indispensable para la industria automotriz.
Esta distinción resulta relevante para México, cuya competitividad manufacturera depende de una red de empresas de distintos tamaños y niveles de especialización. Por tanto, una modificación fiscal que beneficie a ciertos eslabones, pero incremente las cargas de otros, podría generar efectos diferenciados sobre la inversión y la integración de proveedores nacionales.
CANACINTRA pide certidumbre y reglas acordes con la realidad empresarial
En contraste con los riesgos identificados, CANACINTRA reconoce que la reforma también contempla oportunidades para las micro, pequeñas y medianas empresas (MiPyMEs), entre ellas la ampliación de los límites de ingresos para acceder al Régimen Simplificado de Confianza (RESICO), así como estímulos dirigidos a la inversión, capacitación e innovación.
No obstante, el organismo sostiene que las reglas tributarias deben considerar la estructura de costos y las particularidades de cada actividad económica. En su posicionamiento del 3 de noviembre, subrayó que una empresa que factura más no necesariamente obtiene mayores utilidades, por lo que equiparar ingresos con capacidad económica puede generar distorsiones en el tratamiento fiscal.
En consecuencia, la Cámara llamó a mantener el diálogo con las autoridades para que la aplicación de la reforma otorgue certidumbre, preserve la competitividad de las cadenas productivas y genere condiciones favorables para la inversión.
El debate coloca sobre la mesa un desafío central para la política económica: fortalecer los ingresos públicos sin debilitar la base productiva que los genera. Para la industria mexicana, combatir la evasión fiscal y garantizar condiciones equitativas para las empresas formales deben ser objetivos compatibles con la inversión, la innovación y el empleo.