Ciudad de México.
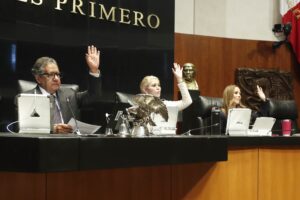
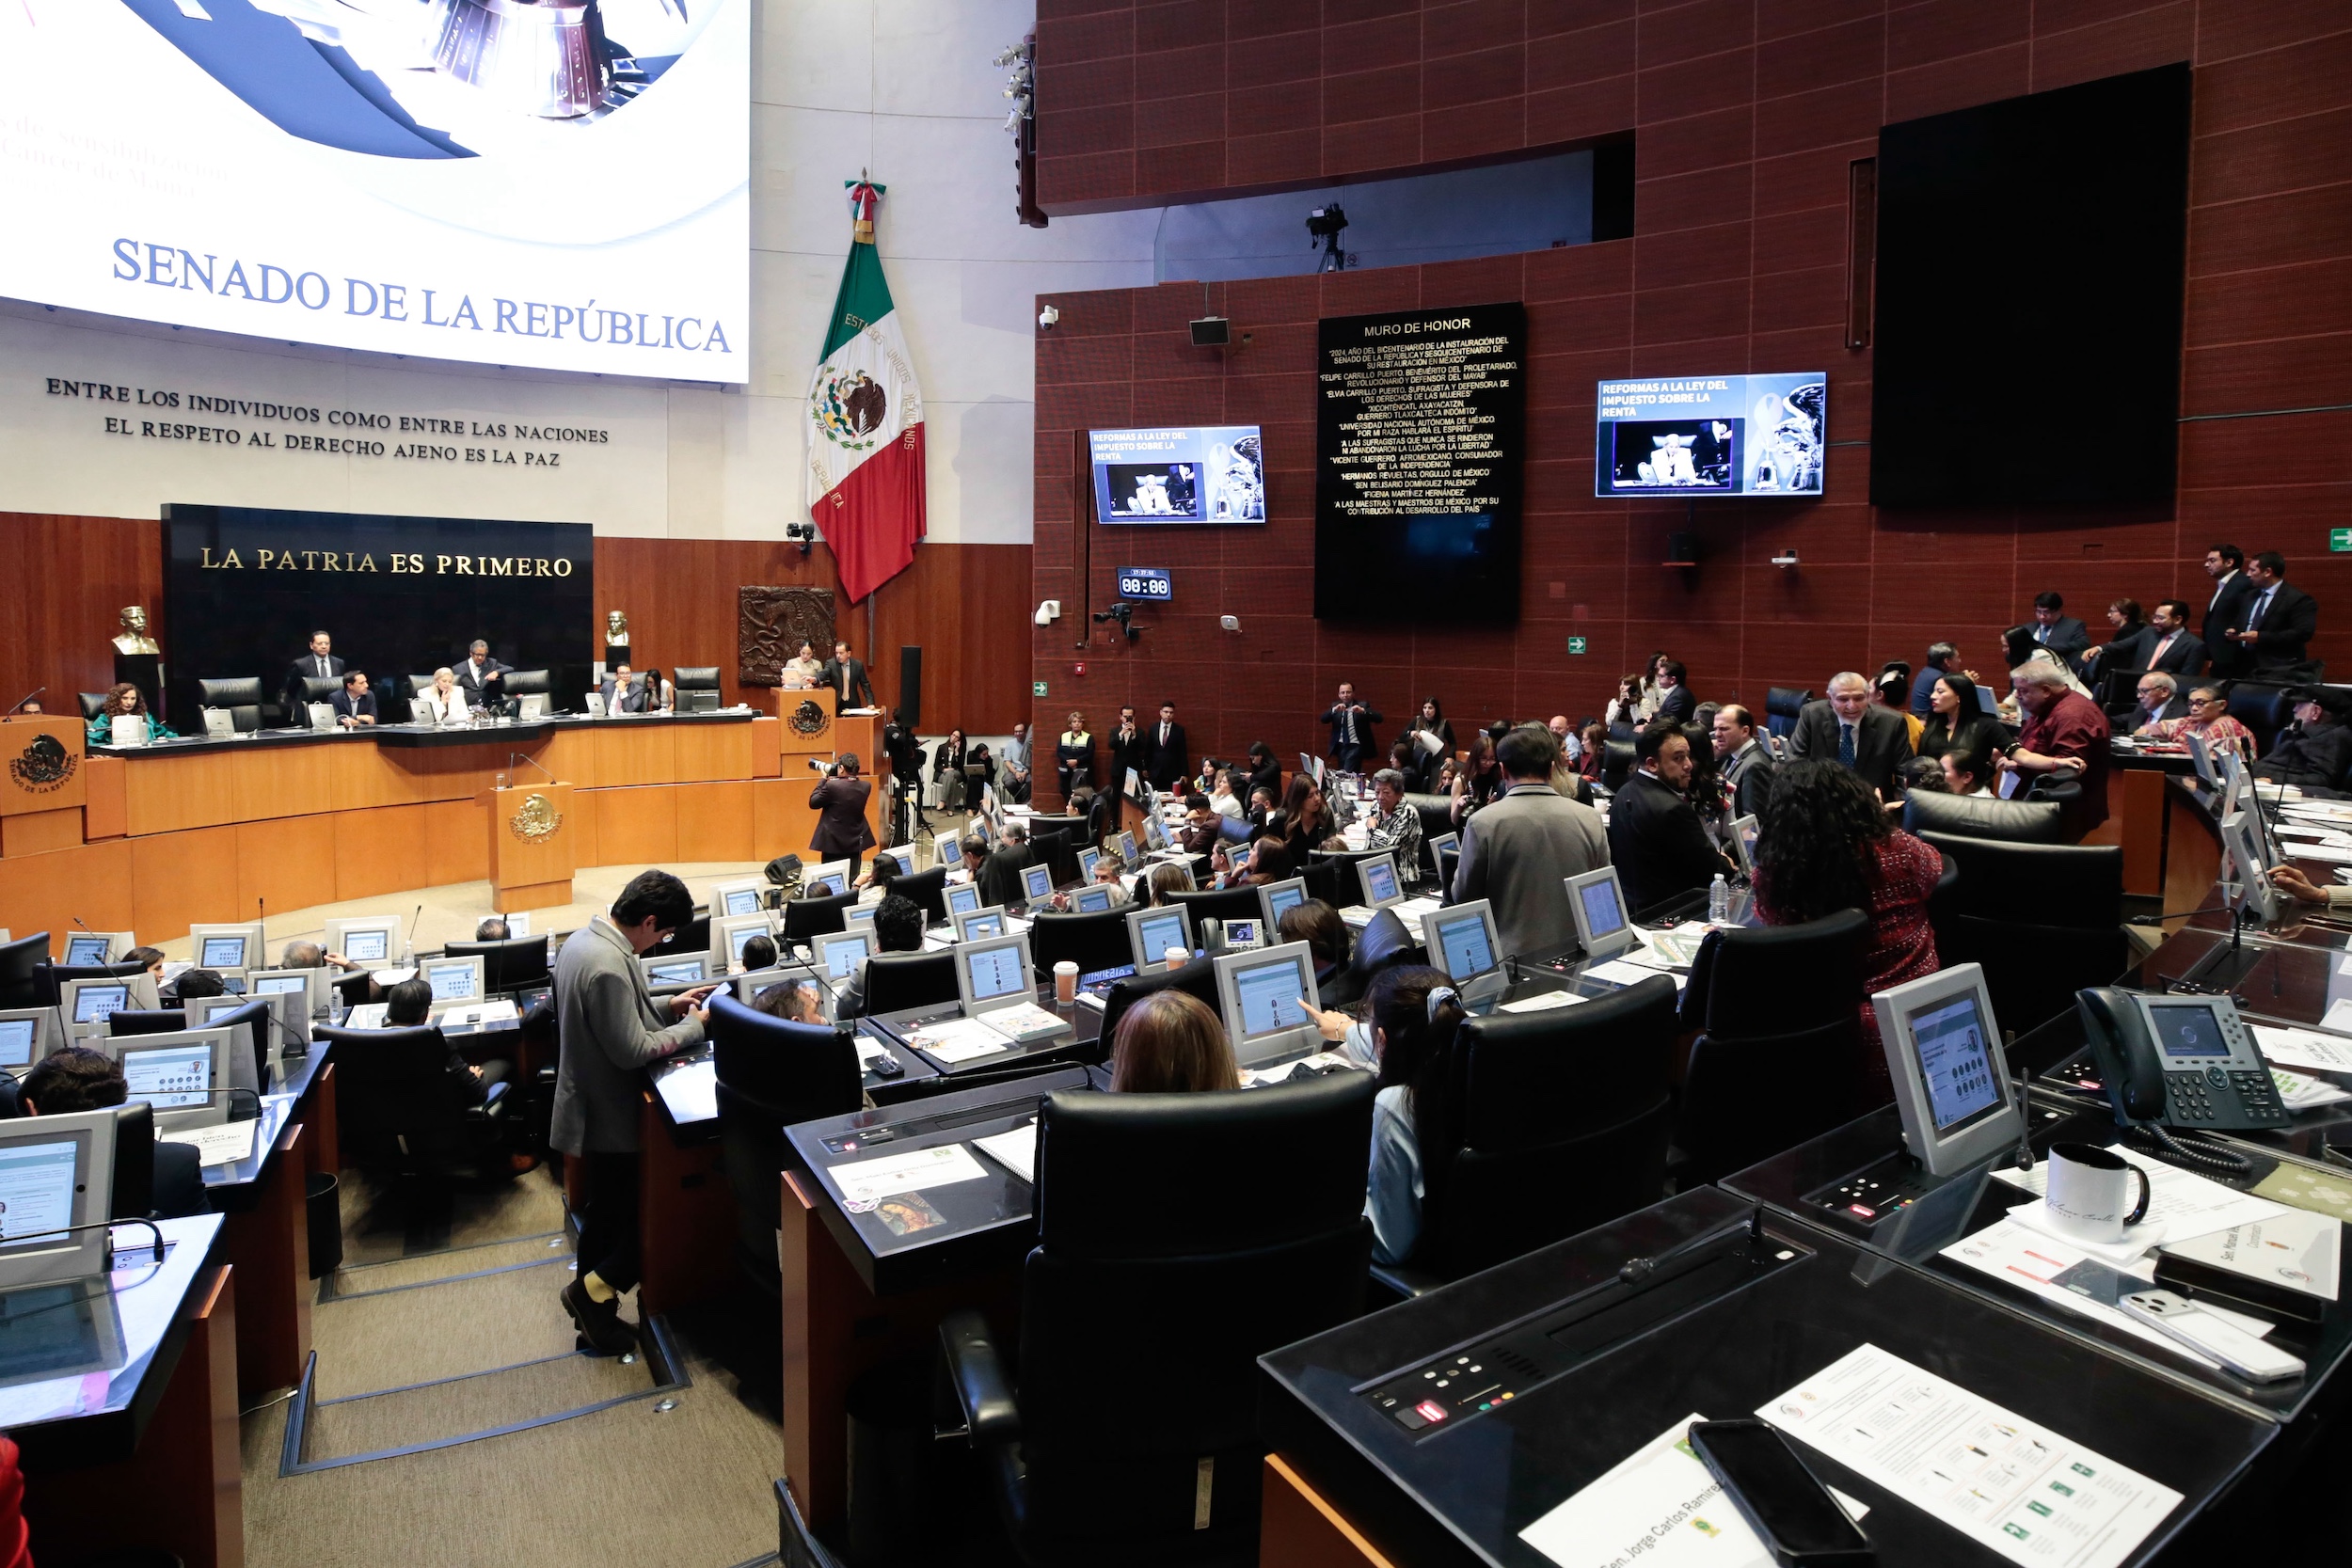
El Senado aprobó en lo general, con 78 votos a favor y 34 en contra, un proyecto de reforma a diversas disposiciones de la Ley del Impuesto Sobre la Renta (ISR) que busca combatir la evasión, la elusión, el contrabando, la subvaluación y la facturación falsa. El dictamen fue devuelto a la Cámara de Diputados después de que el Pleno aceptó modificaciones en lo particular.
El dato que detonó la reforma
El Servicio de Administración Tributaria (SAT) reportó que, de 737 mil empresas que declararon ISR, solo 524 mil registraron ingresos positivos. De ese universo, 60.1% no pagó el impuesto, equivalente a 318 mil empresas, debido a que argumentó pérdidas fiscales.
El dato explica la lógica del proyecto: cerrar espacios que permitan erosionar la base gravable y asegurar una mayor equidad contributiva. Sin embargo, también abre una pregunta para el sector privado: cómo distinguirá la autoridad entre una pérdida legítima, derivada de un ciclo de inversión o de una reestructuración, y una pérdida utilizada para disminuir artificialmente el impuesto.
La diferencia será crítica para industrias intensivas en capital, empresas en expansión y compañías que atraviesan periodos de volatilidad. Una aplicación rígida podría encarecer proyectos que tardan varios años en alcanzar rentabilidad; una aplicación débil dejaría intactas las prácticas que el gobierno busca combatir.
Automotriz y autopartes obtienen una excepción
Durante la discusión en lo particular, el Senado aceptó modificar el artículo 78-E para excluir a las empresas automotrices que operan bajo autorización de establecimiento de depósito fiscal para el ensamble y fabricación de vehículos de las reglas previstas en el capítulo relativo al control de deducciones y pérdidas fiscales.
El argumento legislativo es que estas empresas ya se encuentran sujetas a un régimen aduanero especializado, con autorizaciones, controles y obligaciones específicas, y que su operación es comparable con la de las maquiladoras, que ya cuentan con una exención similar.
La excepción busca evitar que la reforma introduzca incertidumbre en una industria vinculada con exportaciones, cadenas globales de suministro y relocalización productiva. Para los inversionistas, la señal es positiva porque reduce el riesgo de que una modificación fiscal general afecte de manera uniforme a operaciones con tratamientos aduaneros particulares.
No obstante, la excepción también eleva la importancia de la clasificación fiscal y aduanera de cada operación. Las empresas deberán comprobar que cumplen exactamente con las autorizaciones y condiciones requeridas. En otras palabras, la certidumbre no será automática: dependerá de la trazabilidad documental y de la correcta delimitación del régimen aplicable.
Combustibles: una excepción ligada a la estabilidad de precios
El Senado también consideró necesaria una excepción para empresas dedicadas al expendio al público, distribución o comercialización de gasolinas y diésel que cuenten con el permiso correspondiente conforme a la legislación del sector hidrocarburos.
El promotor de la modificación sostuvo que la medida es congruente con la estrategia para estabilizar el precio de los hidrocarburos, renovada en agosto de 2026 mediante un acuerdo orientado a dar estabilidad a combustibles esenciales para la movilidad y la economía de los hogares.
Para el sector energético, la excepción busca evitar que mayores restricciones fiscales se trasladen a los costos de distribución o a los precios finales. Para la economía en general, el objetivo es contener un efecto en cadena sobre transporte, logística, manufactura, comercio y consumo.
El riesgo, sin embargo, es que una política de estabilidad de precios dependa cada vez más de excepciones regulatorias. La certeza empresarial requiere reglas previsibles y permanentes, no solo ajustes legislativos para corregir impactos después de aprobada una reforma.
RESICO amplía su alcance
El proyecto también propone ampliar los beneficios del Régimen Simplificado de Confianza (RESICO). Para personas físicas con ingresos anuales de hasta 5 millones de pesos, se plantea un pago de 125 mil pesos por concepto de ISR.
En el caso de personas morales, el límite de ingresos para tributar bajo este régimen aumentaría de 35 a 50 millones de pesos anuales. La modificación puede beneficiar a pequeñas y medianas empresas que han crecido y que, bajo el umbral vigente, podrían quedar fuera de un esquema simplificado antes de consolidar sus sistemas administrativos y contables.
El beneficio potencial es reducir costos de cumplimiento y facilitar la formalización. La contraparte será evitar que el nuevo límite se utilice para fragmentar operaciones o dividir artificialmente ingresos entre distintas entidades. La autoridad deberá fortalecer sus controles sin convertir el régimen en una barrera para empresas que sí están creciendo de manera legítima.
El proyecto también propone elevar de 900 mil a un millón de pesos el límite de ingresos exentos de ISR para personas dedicadas exclusivamente a actividades agrícolas, ganaderas, silvícolas y pesqueras. La medida busca aliviar la carga fiscal de productores primarios, aunque su impacto dependerá de que llegue a unidades económicas formales y no solo a contribuyentes con capacidad administrativa para aprovechar el beneficio.
Más control fiscal, mayor exigencia corporativa
El dictamen fue aprobado en lo particular con 78 votos a favor y 34 en contra, luego de que las reservas presentadas por legisladores del PAN, PRI y PVEM fueran rechazadas, con excepción de la propuesta aceptada para el sector automotriz y de autopartes.
Desde el punto de vista empresarial, la reforma obligará a fortalecer tres áreas. La primera será la documentación de deducciones y pérdidas fiscales, sobre todo en operaciones entre partes relacionadas, reorganizaciones, adquisiciones y proyectos de inversión. La segunda será la coordinación entre las áreas fiscal, contable, legal, aduanera y operativa. La tercera será la revisión anticipada del impacto de las nuevas reglas sobre flujo de efectivo y tasa efectiva de impuestos.
Para los directores financieros, el mensaje es claro: la planeación fiscal deberá estar respaldada por sustancia económica, evidencia documental y una explicación consistente del negocio. La época en que una pérdida fiscal podía presentarse como un dato aislado será cada vez más difícil de sostener ante una autoridad que busca revisar la lógica completa de la operación.